Dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận
Dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận hỗ trợ người lao động kiểm tra tổng thu nhập trong năm, số thuế TNCN đã bị khấu trừ, thông tin giảm trừ và nghĩa vụ thuế thực tế. Nếu tổng số thuế đã nộp cao hơn số phải nộp sau quyết toán, cá nhân có thể phát sinh khoản thuế nộp thừa cần tiếp tục xử lý theo quy định.
BCC Group hỗ trợ khách hàng rà soát dữ liệu từ các nơi trả thu nhập, kiểm tra số thuế đã khấu trừ và xác định những thông tin còn thiếu trước khi chuẩn bị hồ sơ. Khách hàng có thể tham khảo thêm dịch vụ hoàn thuế thu nhập cá nhân để tìm hiểu phạm vi hỗ trợ tổng thể.
Đối với khách hàng tại khu vực Ninh Thuận cũ, BCC Group có thể hỗ trợ online/từ xa, phù hợp với người không thuận tiện di chuyển đến TP.HCM.
Dịch vụ hoàn thuế TNCN tại Ninh Thuận hiện nay
Từ ngày 01/07/2025, Ninh Thuận cũ và Khánh Hòa cũ được hợp nhất thành tỉnh Khánh Hòa mới. Tuy nhiên, “Ninh Thuận” vẫn là tên địa bàn quen thuộc và tiếp tục được nhiều người sử dụng khi tìm kiếm dịch vụ tại khu vực Phan Rang – Tháp Chàm và các địa phương lân cận.
Vì vậy, từ khóa “dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận” vẫn phù hợp với nhu cầu tìm kiếm thực tế. Khi thực hiện hồ sơ, người nộp thuế nên sử dụng thông tin địa chỉ hành chính hiện hành.
Trường hợp nào nên kiểm tra khả năng được hoàn thuế?
Không phải toàn bộ số thuế doanh nghiệp đã khấu trừ đều là nghĩa vụ cuối cùng của người lao động. Khi quyết toán, cần tổng hợp lại thu nhập và các dữ liệu liên quan của toàn kỳ.
Một số trường hợp thường nên rà soát gồm:
-
Người chuyển việc trong năm; làm tại hai hoặc nhiều doanh nghiệp; nghỉ việc giữa năm; làm việc không đủ 12 tháng; có người phụ thuộc; có nhiều nguồn thu nhập; từng bị khấu trừ thuế tại nguồn hoặc chưa biết tổng số thuế đã nộp có cao hơn nghĩa vụ thực tế hay không.
Không nên chỉ lấy tổng thuế bị trừ trên bảng lương để dự đoán số tiền sẽ được hoàn.
Những đối tượng thường cần dịch vụ hoàn thuế tại Ninh Thuận
| Trường hợp | Nội dung cần kiểm tra |
|---|---|
| Nhân viên văn phòng | Thuế đã khấu trừ so với nghĩa vụ thực tế |
| Người làm du lịch – dịch vụ | Thu nhập thay đổi theo mùa |
| Người chuyển việc | Thu nhập tại công ty cũ và mới |
| Người làm nhiều nơi | Có bỏ sót nguồn thu nhập không |
| Người nghỉ việc giữa năm | Nghĩa vụ của toàn kỳ |
| Người có người phụ thuộc | Dữ liệu giảm trừ |
| Người từng bổ sung hồ sơ | Nguyên nhân dữ liệu chưa khớp |
Đặc biệt với người có thu nhập không đều hoặc thay đổi nơi làm việc, việc tổng hợp đầy đủ từng nguồn thu nhập là bước quan trọng trước khi xác định khoản nộp thừa.
Quy trình dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận
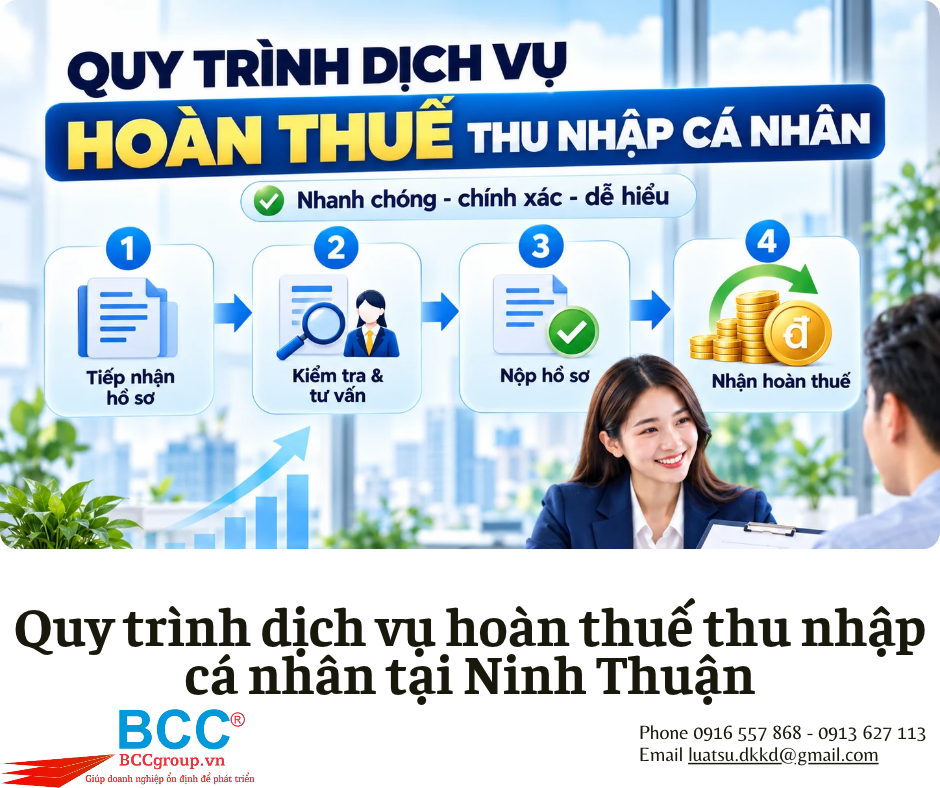
Xác định các nơi đã trả thu nhập
BCC Group hỗ trợ rà soát những doanh nghiệp, tổ chức đã phát sinh thu nhập cho khách hàng trong năm.
Nếu cá nhân từng chuyển việc, cần kiểm tra cả nơi làm việc cũ.
Tổng hợp thu nhập của toàn kỳ
Thu nhập tại từng nơi được tập hợp nhằm hạn chế tình trạng bỏ sót dữ liệu.
Việc chỉ sử dụng thông tin của công ty hiện tại có thể khiến kết quả quyết toán không phản ánh đầy đủ tình trạng thực tế.
Đối chiếu số thuế đã khấu trừ
Sau khi tổng hợp thu nhập, cần kiểm tra số thuế TNCN từng bị khấu trừ tại mỗi nơi.
Nếu một khoản thuế đã nộp nhưng bị bỏ sót, khoản thuế nộp thừa có thể bị xác định thấp hơn.
Rà soát các khoản giảm trừ
Thông tin người phụ thuộc và những khoản giảm trừ liên quan cũng cần được kiểm tra trước khi xác định nghĩa vụ cuối cùng.
Xác định khoản thuế nộp thừa
Có thể hiểu đơn giản:
Thuế đã khấu trừ hoặc đã nộp – Thuế thực tế phải nộp = Khoản thuế có khả năng nộp thừa
Sau bước này mới có cơ sở để xác định hướng xử lý hồ sơ phù hợp.
Ví dụ về khoản thuế TNCN nộp thừa
Giả sử một người lao động tại khu vực Ninh Thuận đã bị khấu trừ tổng cộng 28 triệu đồng thuế TNCN trong năm.
Sau khi tổng hợp thu nhập, kiểm tra dữ liệu giảm trừ và xác định lại nghĩa vụ, số thuế thực tế phải nộp là 19 triệu đồng.
Khi đó:
28 triệu – 19 triệu = 9 triệu đồng
Khoản 9 triệu đồng là phần thuế đang nộp thừa cần tiếp tục kiểm tra điều kiện để xử lý.
Ví dụ chỉ mang tính minh họa. Số tiền thực tế phụ thuộc vào hồ sơ của từng người.
Người có thu nhập theo mùa cần lưu ý gì?
Ninh Thuận có nhiều lao động hoạt động trong các lĩnh vực du lịch, dịch vụ, thương mại và những ngành có mức thu nhập thay đổi theo từng giai đoạn.
Một người có thể có thu nhập tương đối cao trong vài tháng nhưng những tháng còn lại thu nhập thấp hơn hoặc không phát sinh thu nhập.
Nếu doanh nghiệp đã thực hiện khấu trừ thuế trong những tháng thu nhập cao, khi tính lại nghĩa vụ của cả năm có thể phát sinh chênh lệch.
Do đó, cần xem xét toàn bộ kỳ quyết toán thay vì chỉ dựa vào một số tháng có thu nhập cao.
Chuyển việc giữa Ninh Thuận và Khánh Hòa cần kiểm tra gì?
Việc người lao động chuyển nơi làm việc giữa khu vực Ninh Thuận cũ và Khánh Hòa cũ khá phổ biến.
Giả sử một người làm tại doanh nghiệp ở Ninh Thuận trong 6 tháng đầu năm rồi chuyển đến Nha Trang làm việc.
Khi rà soát thuế, dữ liệu tại cả hai doanh nghiệp đều cần được kiểm tra. Nếu chỉ sử dụng thông tin công ty hiện tại, phần thu nhập hoặc số thuế đã khấu trừ tại nơi làm việc cũ có thể bị bỏ sót.
Khách hàng có trường hợp tương tự có thể tham khảo thêm dịch vụ hoàn thuế thu nhập cá nhân tại Khánh Hòa.
Thuế đã bị khấu trừ có phải toàn bộ là tiền được hoàn?
Không.
Ví dụ người lao động đã bị khấu trừ 23 triệu đồng, nhưng sau khi tính lại nghĩa vụ thực tế chỉ phải nộp 16,5 triệu đồng.
Khi đó:
23 triệu – 16,5 triệu = 6,5 triệu đồng
Khoản 6,5 triệu đồng mới là phần đang nộp thừa cần tiếp tục xem xét.
Vì vậy, tổng số thuế đã bị khấu trừ không đồng nghĩa với số tiền cuối cùng được hoàn.
Nghỉ việc giữa năm có thể phát sinh hoàn thuế không?
Có thể.
Ví dụ người lao động làm việc từ tháng 1 đến tháng 8 rồi nghỉ. Trong khoảng thời gian này, doanh nghiệp đã thực hiện khấu trừ thuế.
Khi tổng hợp lại toàn kỳ, nghĩa vụ thuế thực tế có thể thấp hơn tổng số thuế đã nộp.
Nếu phát sinh khoản nộp thừa và đáp ứng điều kiện xử lý, cá nhân có thể tiếp tục thực hiện thủ tục phù hợp.
Người phụ thuộc có ảnh hưởng đến kết quả không?
Có thể.
Thông tin người phụ thuộc ảnh hưởng đến các khoản giảm trừ và từ đó có thể tác động đến nghĩa vụ thuế thực tế.
Nếu dữ liệu giảm trừ chưa được phản ánh đầy đủ trong quá trình doanh nghiệp tạm khấu trừ thì kết quả sau khi rà soát lại có thể thay đổi.
Vì vậy, dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận cần kiểm tra cả thu nhập, thuế đã nộp và dữ liệu giảm trừ.
BCC Group hỗ trợ hoàn thuế TNCN online tại Ninh Thuận
Khách hàng tại khu vực Ninh Thuận cũ không nhất thiết phải trực tiếp đến văn phòng BCC Group tại TP.HCM để bắt đầu quá trình rà soát.
BCC Group có thể hỗ trợ theo hình thức online/từ xa. Khách hàng có thể trao đổi về những nơi đã làm việc, nguồn thu nhập, số thuế đã bị khấu trừ, thông tin người phụ thuộc và tình trạng hồ sơ hiện tại.
Dựa trên dữ liệu được cung cấp, BCC Group hỗ trợ kiểm tra thông tin, xác định những nội dung còn thiếu và hướng dẫn khách hàng chuẩn bị các dữ liệu cần thiết.
Hình thức online phù hợp với nhân viên văn phòng, người làm việc theo ca, người làm trong ngành du lịch – dịch vụ hoặc khách hàng không thuận tiện di chuyển xa.
Chuyển việc từ Ninh Thuận vào Bình Thuận cần lưu ý gì?
Nếu một người làm việc tại Ninh Thuận trong một phần của năm rồi chuyển đến khu vực Bình Thuận cũ, thu nhập và số thuế đã khấu trừ tại cả hai nơi đều cần được kiểm tra.
Không nên chỉ sử dụng dữ liệu của nơi làm việc cuối cùng để xác định nghĩa vụ của toàn năm.
Khách hàng từng phát sinh thu nhập tại khu vực này có thể tham khảo dịch vụ hoàn thuế thu nhập cá nhân tại Bình Thuận.
Người từng làm việc tại Quảng Ngãi thì sao?
Tương tự, nếu người lao động từng phát sinh thu nhập tại Quảng Ngãi rồi chuyển đến Ninh Thuận hoặc ngược lại, dữ liệu của các nơi trả thu nhập đều cần được tổng hợp.
Khách hàng có thể xem thêm dịch vụ hoàn thuế thu nhập cá nhân tại Quảng Ngãi.
Những lỗi thường gặp khi tự làm hồ sơ hoàn thuế
Bỏ sót công ty cũ
Người chuyển việc dễ chỉ kiểm tra thông tin tại doanh nghiệp hiện tại.
Thiếu số thuế đã khấu trừ
Một khoản thuế đã nộp nhưng không được tổng hợp có thể khiến khoản nộp thừa bị xác định thấp hơn.
Bỏ sót nguồn thu nhập
Thu nhập chưa được tổng hợp đầy đủ có thể làm nghĩa vụ thuế bị tính sai.
Không rà soát dữ liệu giảm trừ
Thông tin người phụ thuộc có thể ảnh hưởng đến kết quả cuối cùng.
Ước tính tiền hoàn quá sớm
Khi chưa có đủ dữ liệu về thu nhập và thuế đã nộp, số tiền dự kiến có thể khác với kết quả thực tế.
Câu hỏi thường gặp về dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận
Ninh Thuận hiện nay còn là một tỉnh riêng không?
Không. Từ ngày 01/07/2025, tỉnh Ninh Thuận cũ và tỉnh Khánh Hòa cũ được hợp nhất thành tỉnh Khánh Hòa mới.
Khách hàng tại Ninh Thuận có thể được BCC Group hỗ trợ online không?
Có. BCC Group có thể hỗ trợ khách hàng trao đổi và rà soát thông tin từ xa, phù hợp với người không thuận tiện di chuyển đến TP.HCM.
Làm tại nhiều công ty trong năm có thể phát sinh hoàn thuế không?
Có thể. Cần tổng hợp đầy đủ thu nhập và số thuế đã khấu trừ tại tất cả những nơi liên quan.
Nghỉ việc giữa năm có thể được hoàn thuế không?
Có thể nếu sau quyết toán phát sinh khoản thuế nộp thừa và đáp ứng điều kiện xử lý.
Chuyển việc sang địa phương khác có cần kiểm tra công ty cũ không?
Có. Thu nhập và số thuế đã khấu trừ tại công ty cũ vẫn có thể ảnh hưởng đến kết quả quyết toán của toàn kỳ.
BCC Group hỗ trợ dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận
Với dịch vụ hoàn thuế thu nhập cá nhân tại Ninh Thuận, BCC Group hỗ trợ khách hàng rà soát các nguồn thu nhập, số thuế đã khấu trừ, thông tin giảm trừ và khoản thuế có khả năng nộp thừa trước khi chuẩn bị hồ sơ.
Khách hàng tại khu vực Ninh Thuận cũ có thể lựa chọn hình thức hỗ trợ online/từ xa, phù hợp với người làm việc theo ca, nhân viên văn phòng, người chuyển việc hoặc cá nhân có thu nhập tại nhiều doanh nghiệp.
Khách hàng có thể tìm hiểu tại BCC Group, xem dịch vụ hoàn thuế thu nhập cá nhân, tham khảo dịch vụ hoàn thuế thu nhập cá nhân tại Khánh Hòa, dịch vụ hoàn thuế thu nhập cá nhân tại Bình Thuận hoặc dịch vụ hoàn thuế thu nhập cá nhân tại Quảng Ngãi.
Thông tin liên hệ BCC Group
BCC Group – Tư vấn Pháp luật Ngàn và Cộng sự
Website: https://bccgroup.vn/
Hotline: 0916 557 868 – 0913 627 113
Email: luatsu.dkkd@gmail.com
Thời gian làm việc: 24/24