Dịch vụ hoàn thuế thu nhập cá nhân – Hỗ trợ hồ sơ, quyết toán nhanh chóng
Dịch vụ hoàn thuế thu nhập cá nhân giúp người lao động và cá nhân có thu nhập từ tiền lương, tiền công kiểm tra lại số thuế đã khấu trừ, xác định số tiền nộp thừa và thực hiện thủ tục đề nghị hoàn thuế theo đúng quy định.
Thực tế, nhiều cá nhân đã bị khấu trừ thuế trong năm nhưng sau khi tính lại thu nhập, các khoản giảm trừ và nghĩa vụ thuế cả năm thì số thuế thực tế phải nộp thấp hơn số tiền đã khấu trừ. Nếu không thực hiện quyết toán và đề nghị hoàn, khoản tiền nộp thừa có thể chưa được hoàn trả.
BCC Group hỗ trợ khách hàng rà soát hồ sơ, tính lại nghĩa vụ thuế, chuẩn bị dữ liệu quyết toán và theo dõi quá trình xử lý hồ sơ hoàn thuế.
Hoàn thuế thu nhập cá nhân là gì?
Hoàn thuế thu nhập cá nhân là việc người nộp thuế được hoàn lại khoản thuế đã nộp hoặc đã bị khấu trừ cao hơn nghĩa vụ thuế thực tế phải thực hiện.
Trường hợp phổ biến nhất là người lao động đã bị khấu trừ thuế trong năm nhưng khi quyết toán lại toàn bộ thu nhập, giảm trừ gia cảnh và các khoản được giảm trừ thì số thuế phải nộp thực tế thấp hơn.
Phần chênh lệch giữa số thuế đã nộp và số thuế thực tế phải nộp có thể trở thành khoản thuế nộp thừa để xem xét hoàn theo quy định.
Những trường hợp thường phát sinh hoàn thuế TNCN
Một số trường hợp thường gặp gồm:
-
Cá nhân đã bị khấu trừ thuế nhưng số thuế thực tế phải nộp thấp hơn; người lao động làm việc tại nhiều công ty; cá nhân nghỉ việc giữa năm; người lao động chưa được tính đầy đủ giảm trừ gia cảnh; cá nhân bị khấu trừ 10% tại nguồn; người có thu nhập không đủ cả năm hoặc có số thuế nộp thừa muốn đề nghị hoàn thay vì tiếp tục bù trừ.
Không phải cứ bị khấu trừ thuế là chắc chắn được hoàn. Cần tổng hợp lại toàn bộ thu nhập và số thuế đã nộp để xác định chính xác.
Vì sao có thể phát sinh thuế TNCN nộp thừa?
Thuế thu nhập cá nhân thường được khấu trừ trong quá trình người lao động nhận thu nhập.
Tuy nhiên, nghĩa vụ thuế cuối cùng được xác định dựa trên tổng thu nhập, các khoản giảm trừ và số thuế đã nộp trong kỳ quyết toán.
Do đó, số tiền bị khấu trừ trước đó có thể cao hơn số thuế thực tế phải nộp.
Ví dụ, một cá nhân đã bị khấu trừ 20 triệu đồng trong năm nhưng sau khi quyết toán, số thuế thực tế phải nộp chỉ là 14 triệu đồng.
Khi đó:
20 triệu đồng – 14 triệu đồng = 6 triệu đồng thuế nộp thừa
Nếu đáp ứng điều kiện theo quy định, cá nhân có thể thực hiện thủ tục đề nghị hoàn khoản tiền này.
Ai nên sử dụng dịch vụ hoàn thuế thu nhập cá nhân?
| Trường hợp | Vấn đề thường gặp |
|---|---|
| Người làm tại một công ty | Thuế bị khấu trừ cao hơn thực tế |
| Làm việc tại nhiều nơi | Khó tổng hợp toàn bộ thu nhập |
| Đã nghỉ việc | Phải tự thực hiện quyết toán |
| Có người phụ thuộc | Chưa tính đủ giảm trừ |
| Bị khấu trừ 10% | Có khả năng phát sinh thuế nộp thừa |
| Làm việc không đủ năm | Thuế khấu trừ có thể cao hơn nghĩa vụ |
| Hồ sơ quyết toán sai | Cần kiểm tra và điều chỉnh |
Đặc biệt, người có thu nhập từ nhiều đơn vị thường cần kiểm tra kỹ vì số liệu thuế được phân bổ tại nhiều nơi khác nhau.
Hồ sơ hoàn thuế thu nhập cá nhân cần kiểm tra những gì?
Trước khi lập hồ sơ đề nghị hoàn thuế, cần kiểm tra đầy đủ dữ liệu về thu nhập và số tiền đã khấu trừ.
Một số thông tin quan trọng bao gồm mã số thuế cá nhân, thu nhập tại từng đơn vị, số tiền thuế đã khấu trừ, dữ liệu người phụ thuộc, thông tin tài khoản nhận tiền hoàn và các chứng từ liên quan.
Nếu cá nhân làm việc tại nhiều công ty trong năm thì cần tổng hợp đầy đủ dữ liệu tại tất cả các đơn vị trước khi quyết toán.
Việc bỏ sót một nguồn thu nhập có thể khiến số tiền thuế phải nộp hoặc được hoàn bị tính sai.
Quy trình dịch vụ hoàn thuế thu nhập cá nhân
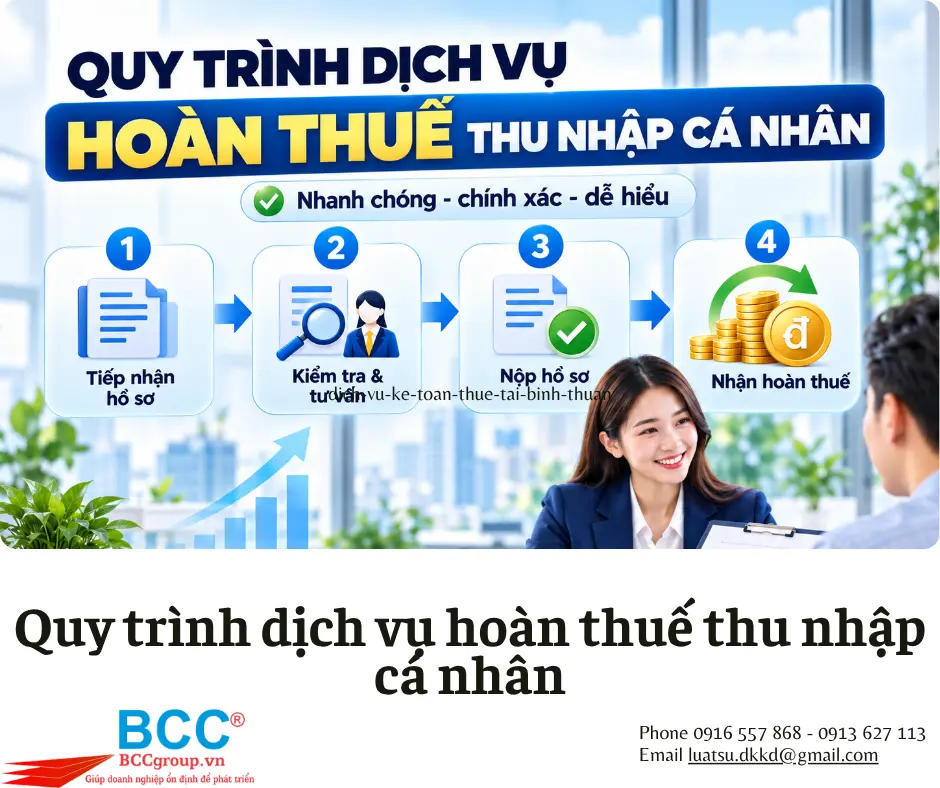
Bước 1: Kiểm tra thông tin người nộp thuế
Thông tin cá nhân, mã số thuế, nguồn thu nhập và số thuế đã khấu trừ được rà soát trước tiên.
Bước 2: Tổng hợp toàn bộ thu nhập
Nếu người lao động làm việc tại nhiều nơi, cần tổng hợp thu nhập và chứng từ khấu trừ tại từng đơn vị.
Bước 3: Tính lại nghĩa vụ thuế
Sau khi xác định thu nhập và các khoản giảm trừ, số thuế thực tế phải nộp được tính lại.
Công thức cơ bản:
Thuế đã khấu trừ hoặc đã nộp – Thuế thực tế phải nộp = Thuế nộp thừa
Bước 4: Rà soát người phụ thuộc
Trường hợp có người phụ thuộc cần kiểm tra điều kiện, thời gian và dữ liệu đăng ký để tránh bỏ sót khoản giảm trừ.
Bước 5: Lập hồ sơ quyết toán
Hồ sơ được chuẩn bị dựa trên dữ liệu đã kiểm tra và số thuế thực tế phát sinh.
Bước 6: Đề nghị hoàn thuế
Nếu có số thuế nộp thừa và đáp ứng điều kiện, người nộp thuế có thể thực hiện yêu cầu hoàn.
Bước 7: Theo dõi quá trình xử lý
Sau khi nộp hồ sơ cần tiếp tục kiểm tra trạng thái và bổ sung thông tin nếu cơ quan thuế yêu cầu.
Vì sao cần kiểm tra dữ liệu trước khi đề nghị hoàn?
Sai lệch dữ liệu là một trong những nguyên nhân khiến quá trình hoàn thuế kéo dài.
Ví dụ, người lao động kê khai đã bị khấu trừ 15 triệu đồng nhưng dữ liệu của đơn vị trả thu nhập chỉ ghi nhận 12 triệu đồng thì cần xác định nguyên nhân chênh lệch trước khi tiếp tục.
Tương tự, trường hợp thông tin người phụ thuộc chưa đầy đủ cũng có thể khiến kết quả tính thuế khác với số tiền người nộp thuế dự kiến được hoàn.
Vì vậy, dịch vụ hoàn thuế không chỉ đơn thuần là gửi một tờ khai mà quan trọng hơn là rà soát dữ liệu trước khi nộp.
Những nguyên nhân khiến hồ sơ hoàn thuế bị chậm
Thiếu chứng từ khấu trừ thuế
Người lao động từng làm việc tại nhiều đơn vị nhưng chưa thu thập đầy đủ chứng từ hoặc dữ liệu liên quan.
Bỏ sót nguồn thu nhập
Một khoản thu nhập chưa được kê khai có thể làm số liệu quyết toán không khớp với hệ thống quản lý thuế.
Người phụ thuộc chưa được ghi nhận đầy đủ
Nếu dữ liệu giảm trừ chưa chính xác, số thuế tính lại có thể khác so với dự kiến.
Sai thông tin tài khoản nhận tiền
Thông tin cá nhân hoặc tài khoản ngân hàng cần được kiểm tra kỹ trước khi đề nghị hoàn.
Số tiền đề nghị hoàn không khớp
Nếu người nộp thuế tự tính nhưng sử dụng sai dữ liệu thu nhập hoặc giảm trừ, số tiền yêu cầu hoàn có thể không phù hợp.
Bị khấu trừ 10% có được hoàn thuế không?
Đây là một trong những trường hợp được nhiều người quan tâm.
Việc bị khấu trừ 10% không đồng nghĩa người lao động chắc chắn phải chịu mức thuế đó cho cả năm.
Khi thực hiện quyết toán, toàn bộ thu nhập sẽ được tổng hợp lại để xác định nghĩa vụ thực tế.
Ví dụ, một người làm công việc thời vụ và bị khấu trừ tổng cộng 8 triệu đồng nhưng sau khi tổng hợp thu nhập cả năm và tính các khoản giảm trừ, số thuế thực tế phải nộp chỉ còn 2 triệu đồng.
Khi đó có thể phát sinh 6 triệu đồng thuế nộp thừa.
Làm việc tại nhiều công ty có hoàn thuế được không?
Có thể.
Điểm quan trọng là phải tổng hợp đầy đủ thu nhập tại tất cả các đơn vị.
Ví dụ, một cá nhân làm tại công ty A từ tháng 1 đến tháng 5, chuyển sang công ty B từ tháng 6 đến tháng 12. Khi quyết toán cần tổng hợp thu nhập và thuế đã khấu trừ từ cả hai nơi.
Nếu chỉ sử dụng dữ liệu tại công ty B, kết quả tính thuế có thể không chính xác.
Nghỉ việc có tự làm hoàn thuế được không?
Người lao động nghỉ việc hoặc không đáp ứng điều kiện ủy quyền quyết toán cho đơn vị trả thu nhập có thể cần tự thực hiện quyết toán.
Đây cũng là trường hợp thường phát sinh nhu cầu sử dụng dịch vụ hoàn thuế thu nhập cá nhân, đặc biệt khi người lao động đã thay đổi nhiều công ty trong cùng một năm.
Công thức kiểm tra nhanh số thuế nộp thừa
Cá nhân có thể hiểu đơn giản theo công thức:
Số thuế đã khấu trừ – Số thuế thực tế phải nộp = Số thuế nộp thừa
Ví dụ:
Thuế đã bị khấu trừ: 16 triệu đồng
Thuế thực tế phải nộp sau quyết toán: 11 triệu đồng
Thuế nộp thừa:
16 triệu – 11 triệu = 5 triệu đồng
Nếu đủ điều kiện, cá nhân có thể đề nghị hoàn khoản 5 triệu đồng này.
Tuy nhiên, con số chính xác phải dựa trên toàn bộ hồ sơ của từng người.
Lợi ích khi sử dụng dịch vụ hoàn thuế TNCN
Tự thực hiện quyết toán không phải lúc nào cũng khó, nhưng trường hợp có nhiều nguồn thu nhập, nhiều chứng từ hoặc dữ liệu người phụ thuộc phức tạp thì quá trình kiểm tra có thể mất nhiều thời gian.
Sử dụng dịch vụ giúp khách hàng được hỗ trợ rà soát toàn bộ dữ liệu trước khi gửi hồ sơ.
Các bước quan trọng như tổng hợp thu nhập, kiểm tra tiền thuế đã khấu trừ, rà soát giảm trừ và xác định số tiền nộp thừa được thực hiện trước khi đề nghị hoàn.
Điều này giúp hạn chế tình trạng hồ sơ phải chỉnh sửa nhiều lần.
Câu hỏi thường gặp về dịch vụ hoàn thuế thu nhập cá nhân
Không yêu cầu hoàn thuế thì tiền nộp thừa có mất không?
Việc xử lý khoản thuế nộp thừa phụ thuộc vào lựa chọn và tình trạng nghĩa vụ của người nộp thuế. Cá nhân nên kiểm tra dữ liệu để xác định phương án hoàn hoặc bù trừ phù hợp.
Chỉ làm việc vài tháng có được hoàn thuế không?
Có thể. Nếu số thuế đã bị khấu trừ lớn hơn nghĩa vụ thực tế sau quyết toán thì có thể phát sinh số thuế nộp thừa.
Làm hai công ty trong một năm có cần kê khai cả hai không?
Khi tự quyết toán, cần tổng hợp các khoản thu nhập thuộc diện phải kê khai theo quy định để xác định chính xác nghĩa vụ thuế.
Bị khấu trừ 10% thì chắc chắn được hoàn phải không?
Không. Cần tính lại tổng thu nhập và nghĩa vụ thuế cả năm. Chỉ khi số đã khấu trừ lớn hơn số thực tế phải nộp mới phát sinh khoản nộp thừa.
Hồ sơ hoàn thuế có thể bị yêu cầu bổ sung không?
Có. Nếu dữ liệu chưa đầy đủ hoặc có chênh lệch, hồ sơ có thể cần được bổ sung hoặc giải trình.
Dịch vụ hoàn thuế thu nhập cá nhân tại BCC Group
Với dịch vụ hoàn thuế thu nhập cá nhân, BCC Group hỗ trợ khách hàng kiểm tra số thuế đã khấu trừ, tổng hợp thu nhập, rà soát giảm trừ, xác định số thuế nộp thừa và chuẩn bị hồ sơ quyết toán.
Việc kiểm tra kỹ dữ liệu trước khi gửi hồ sơ giúp hạn chế sai lệch và chủ động hơn trong quá trình làm việc với cơ quan thuế.
Khách hàng cần tư vấn có thể tham khảo thông tin tại BCC Group.
Thông tin liên hệ BCC Group
BCC Group – Tư vấn Pháp luật Ngàn và Cộng sự
Website: https://bccgroup.vn/
Địa chỉ: 25/1C Nguyễn Hậu, P. Tân Thành, Q. Tân Phú, TP. Hồ Chí Minh
Hotline: 0916 557 868 – 0913 627 113
Email: luatsu.dkkd@gmail.com